TÓM TẮT
Nghiên cứu phân tích hiện tượng tăng giá bất động sản bất thường tại TP. Hà Nội trong giai đoạn 2020-2025 thông qua lăng kính kinh tế học hành vi, tập trung vào phân khúc chung cư và đất nền ven đô. Trên cơ sở thiết kế nghiên cứu hỗn hợp, nghiên cứu kiểm định bốn cơ chế chủ quan làm phân ly giá cả khỏi giá trị khách quan: hiệu ứng mỏ neo, bất xứng thông tin, hành vi đám đông và hội chứng sợ bỏ lỡ FOMO và kế toán tâm lý - ảo giác tài chính. Dữ liệu sơ cấp được thu thập từ 266 nhà đầu tư cá nhân và 15 chuyên gia thị trường (môi giới và chủ đầu tư), kết hợp với dữ liệu giá thứ cấp giai đoạn 2020-2025. Kết quả cho thấy, cả bốn cơ chế đều có tác động thuận chiều và có ý nghĩa thống kê đến mức độ định giá vượt cơ sở, với R² = 0,647 toàn mẫu. Hiệu ứng mỏ neo và ảo giác tài chính thể hiện mức độ ảnh hưởng mạnh nhất tại phân khúc chung cư, trong khi bất xứng thông tin và hành vi đám đông/FOMO chi phối phân khúc đất nền ven đô. Các cơ chế tâm lý thị trường này không chỉ tác động đến quyết định của người mua mà còn tạo áp lực trực tiếp lên công tác quy hoạch, quản lý sử dụng đất và phát triển hạ tầng đô thị tại Hà Nội. Nghiên cứu đề xuất bốn nhóm giải pháp chính sách gắn kết trực tiếp với từng cơ chế hành vi, hướng tới mục tiêu quản lý phát triển đô thị bền vững.
Từ khóa: Tăng giá bất động sản, kinh tế học hành vi, hiệu ứng mỏ neo, bất xứng thông tin, FOMO, ảo giác tài chính.
Ngày nhận bài: 10/7/2026; Ngày sửa chữa: 17/7/2026; Ngày duyệt đăng: 26/7/2026.
Research on the Mechanisms of Real Estate Price Escalation and Pressures on Sustainable Urban Development in Hanoi
ABSTRACT
This study analyzes the phenomenon of abnormal real estate price escalation in Hanoi during 2020-2025 through a behavioral economics lens, focusing on the condominium and peri-urban land plot segments. Based on a mixed-methods research design, the study tests four subjective mechanisms that drive a wedge between market prices and objective values: the anchoring effect, information asymmetry, herd behavior and the fear of missing out (FOMO), and mental accounting/financial illusion. Primary data were collected from 266 individual investors and 15 market professionals (brokers and developers), combined with secondary price data for 2020-2025. The results show that all four mechanisms exert a positive and statistically significant effect on the degree of price overvaluation, with R² = 0.647 for the full sample. The anchoring effect and financial illusion show the strongest influence in the condominium segment, while information asymmetry and herd behavior/FOMO dominate the peri-urban land segment. These market psychology mechanisms not only shape buyers' decisions but also exert direct pressure on urban planning, land-use management, and infrastructure development in Hanoi. The study proposes four policy solution groups directly linked to each behavioral mechanism, aimed at sustainable urban development management.
Keywords: Real estate price escalation, behavioral economics, anchoring effect, information asymmetry, FOMO, financial illusion.
JEL Classifications: O13, P18, P48, Q53.
1. MỞ ĐẦU
Thị trường bất động sản tại Hà Nội giai đoạn 2020-2025 cho thấy xu hướng tăng giá mạnh và liên tục. Giá đất nền trên thị trường thứ cấp trong năm 2025 tăng 20-25% so với năm 2024, giá bán sơ cấp căn hộ chung cư trung bình năm 2025 đạt khoảng 100 triệu đồng/m², tăng khoảng 40% so với năm trước [4]. Theo cơ sở dữ liệu về chi phí sinh hoạt và chất lượng cuộc sống lớn nhất thế giới Numbeo, tỷ lệ giá nhà trên thu nhập (Price to Income Ratio) của Hà Nội hiện thuộc nhóm cao nhất Đông Nam Á, với ước tính một hộ gia đình có thu nhập trung bình cần tới gần 36 năm để tích lũy đủ mua một căn hộ.
Một số nghiên cứu và báo cáo thị trường trong nước tiếp cận vấn đề tăng giá bất động sản theo lăng kính kinh tế vĩ mô truyền thống, với việc nhấn mạnh các lý do về vướng mắc pháp lý, chi phí xây dựng, tín dụng hay lạm phát [10, 13]. Các nguyên nhân này ở nhiều thị trường quốc tế vốn chỉ giải thích được từ 10-40% sự biến động giá nhà [11], khó lý giải được tại sao các “cơn sốt” cục bộ khiến giá bất động sản tăng nhiều lần chỉ trong thời gian ngắn dù hạ tầng và giá trị sử dụng đất không thay đổi. Khó khăn này lại chính là cơ hội cho tiếp cận nghiên cứu theo kinh tế học hành vi. Các khảo sát của Shiller và Case [5] tại Hoa Kỳ đã chứng minh giá nhà tăng phi mã bắt nguồn từ “kỳ vọng quá mức của công chúng”. Một nghiên cứu tổng quan hệ thống theo quy trình PRISMA trên 86 bài báo quốc tế giai đoạn 1980-2022 cũng xác nhận thiên kiến hành vi là tác nhân chính gây phân ly giá cả - giá trị trên thị trường bất động sản toàn cầu. Tại Việt Nam, việc kiểm định đồng thời nhiều cơ chế hành vi trên cùng một thị trường, đặc biệt lượng hóa các hiện tượng tăng giá bất thường và hệ quả đối với quản lý sử dụng đất/quy hoạch đô thị vẫn còn là chủ đề ít được khai thác.
Để xác định mức độ tăng giá bất thường trên nền tảng cơ sở khoa học, nghiên cứu dùng hai lý thuyết nền làm thước đo giá trị khách quan tham chiếu: lý thuyết giá thuê chào giá Bid-Rent [2] và mô hình định giá đặc trưng Hedonic Pricing [12], qua đó hiện tượng tăng giá bất thường được định nghĩa là hành vi giá bất động sản bị đẩy lên cao hơn đáng kể so với giá trị khách quan thông qua các cơ chế tâm lý và hành vi thị trường hơn là các đặc trưng vật lý hoặc vị trí của bất động sản. Cơ chế thứ nhất là hiệu ứng mỏ neo (Anchoring Effect): người mua phụ thuộc quá mức vào mảnh thông tin giá đầu tiên khi phán đoán trong môi trường bất định, rồi vô thức tìm lý do hợp lý hóa mức giá cao [16]. Cơ chế thứ hai là bất xứng thông tin (Information Asymmetry): người mua thiếu kinh nghiệm dễ chấp nhận lối tắt tư duy thay vì kiểm chứng đầy đủ [1]. Cơ chế thứ ba là hành vi đám đông và hội chứng sợ bỏ lỡ (Herd Behavior/FOMO): người mua bắt chước quyết định của đám đông và hành động vội vàng vì sợ đánh mất cơ hội, được mô hình hóa qua lý thuyết Triển vọng [8]. Cơ chế thứ tư là kế toán tâm lý và ảo giác tài chính (Mental Accounting/Financial Illusion): con người đánh giá chi phí nhỏ giọt dễ dãi hơn tổng chi phí gộp [15].
Xuất phát từ khoảng trống và các nền tảng lý thuyết trên, nghiên cứu đặt ra ba câu hỏi: Một là, các cơ chế hành vi chủ quan nào chi phối mức độ phân ly giữa giá thị trường và giá trị khách quan tại khu vực TP. Hà Nội? Hai là, mức độ và chiều hướng tác động của từng cơ chế khác nhau ra sao giữa phân khúc chung cư và đất nền? Ba là, các cơ chế này tạo áp lực như thế nào đối với quản lý sử dụng đất và phát triển đô thị bền vững? Việc phân tích các cơ chế tâm lý và hành vi đằng sau sự tăng giá bất thường là cần thiết để nhận diện các yếu tố thúc đẩy và đề xuất công cụ điều tiết phù hợp, thông qua đó góp phần nâng cao hiệu quả quản lý sử dụng đất, quy hoạch, cải thiện khả năng tiếp cận nhà ở và giảm áp lực lên hạ tầng kỹ thuật đô thị.
2. DỮ LIỆU VÀ PHƯƠNG PHÁP NGHIÊN CỨU
2.1. Thiết kế nghiên cứu hỗn hợp
Nghiên cứu áp dụng thiết kế hỗn hợp (Mixed-Methods) theo cấu trúc “Sandwich Logic”: định lượng - định tính - định lượng. Dữ liệu định lượng từ khảo sát người mua bất động sản được dùng để kiểm định chiều hướng và mức độ tác động của bốn cơ chế hành vi; dữ liệu định tính từ phỏng vấn sâu chuyên gia được dùng để giải mã cơ chế vận hành thực địa; và dữ liệu thứ cấp giá thị trường cung cấp nền tảng để đo lường biến phụ thuộc. Sự kết hợp này khắc phục giới hạn của các nghiên cứu đơn phương pháp trước đây tại Việt Nam.
2.2. Giả thuyết nghiên cứu
Dựa trên khung lý thuyết đã trình bày, nghiên cứu đề xuất năm giả thuyết kiểm định, mỗi giả thuyết tương ứng một cơ chế tăng giá bất thường chủ quan đặc trưng:
H1 (Biến MN): Chiến lược thiết lập “mỏ neo giá” cao bất thường ngay từ giai đoạn sơ cấp kết hợp kỹ thuật kiểm soát nguồn cung nhỏ giọt của chủ đầu tư có tác động thuận chiều và có ý nghĩa thống kê đến mức độ định giá vượt cơ sở tại phân khúc chung cư.
H2 (Biến IN): Mức độ lan truyền thông tin quy hoạch, dự án hạ tầng không chính thức, mập mờ và có chủ đích từ giới môi giới có tác động thuận chiều, có ý nghĩa thống kê đến biên độ chênh lệch giữa giá thị trường và giá trị thực của phân khúc đất nền ven đô.
H3 (Biến FM): Tần suất xuất hiện của các giao dịch giả cách nhằm tạo thanh khoản ảo và hành vi giao dịch ngắn hạn mang tính đầu cơ có tác động thuận chiều và có ý nghĩa thống kê đến việc kích hoạt tâm lý đám đông và FOMO của nhà đầu tư F0, từ đó khuếch đại mức giá bất động sản cục bộ.
H4 (Biến TC): Sự tồn tại của các ảo giác tài chính được tạo ra bởi việc nới lỏng đòn bẩy tín dụng (các gói ân hạn nợ gốc, hỗ trợ lãi suất ảo) có tác động thuận chiều và có ý nghĩa thống kê đến khả năng hấp thụ các mức giá phi lý của người mua trên cả hai phân khúc chung cư và đất nền.
H5 (Giả thuyết định hướng - Áp lực đối với phát triển đô thị bền vững, UDM): Biến động giá bất động sản tại thị trường Hà Nội được kỳ vọng đi kèm với xu hướng gia tăng các biểu hiện áp lực đối với phát triển đô thị bền vững, thể hiện qua bốn chỉ báo thứ cấp: (1) mức độ quá tải hạ tầng kỹ thuật; (2) tỷ lệ giá nhà trên thu nhập (khả năng tiếp cận nhà ở); (3) tỷ lệ dự án chậm tiến độ so với tiến độ hạ tầng cam kết; (4) diện tích đất, nhà bỏ trống chưa đưa vào sử dụng.
Giả thuyết H1-H4 được kiểm định chính thức bằng hồi quy đa biến trên dữ liệu khảo sát sơ cấp. Giả thuyết H5 là chỉ báo thứ cấp được dùng để định hướng thu thập, minh họa bằng xu hướng đồng thời giữa giá và các chỉ báo áp lực đô thị.
2.3. Dữ liệu định lượng
Khảo sát định lượng hướng tới đối tượng là nhà đầu tư cá nhân (F0, F1) và người mua nhà thực tế tại các vùng tâm điểm sốt giá Hà Nội (Hoài Đức, Đông Anh, Nam Từ Liêm, Hà Đông), trong giai đoạn 2020-2025. Với 20 biến quan sát, cỡ mẫu tối thiểu yêu cầu là 100 theo công thức n ≥ 5 × tổng biến quan sát [7]. Nghiên cứu thu thập được 266 phiếu hợp lệ. Khảo sát sử dụng thang đo Likert 5 mức độ, gồm 20 biến quan sát phân bổ cho 5 nhân tố (xem Bảng 1).
Bảng 1. Hệ thống thang đo định lượng
|
STT |
Tên biến |
Ký hiệu |
Số biến quan sát |
Nội dung đo lường |
|
1 |
Hiệu ứng mỏ neo |
MN |
5 |
Ảnh hưởng của mỏ neo giá ban đầu đến quyết định mua |
|
2 |
Bất xứng thông tin |
IN |
4 |
Tác động của tin đồn quy hoạch, hạ tầng không chính thức từ môi giới |
|
3 |
Tâm lý đám đông/FOMO |
FM |
4 |
Mức độ FOMO do khan hiếm nhân tạo, giao dịch ảo, sức ép xã hội |
|
4 |
Đòn bẩy tài chính/Ảo giác tài chính |
TC |
4 |
Vai trò gói hỗ trợ lãi suất, ân hạn nợ gốc trong việc chấp nhận giá cao |
|
5 |
Nhận thức về sự tăng giá bất thường (Biến phụ thuộc) |
Y |
3 |
Khả năng nhận biết chênh lệch giữa giá giao dịch và giá trị thực |
|
|
Tổng |
|
20 |
|
(Nguồn: Nhóm tác giả thu thập)
2.4. Dữ liệu định tính
Phương pháp định tính làm rõ các cơ chế vận hành thực địa mà chỉ số định lượng không thể nắm bắt đầy đủ. Đối tượng phỏng vấn gồm hai nhóm: môi giới và nhà đầu tư ngắn hạn, tập trung vào cơ chế kích hoạt tâm lý đám đông/FOMO, các giao dịch tạo thanh khoản giả và hình thức lan truyền thông tin quy hoạch không chính thức; và đại diện chủ đầu tư, tập trung làm rõ chiến lược neo giá sơ cấp và thiết kế gói tài chính ưu đãi. Tổng cộng 15 cuộc phỏng vấn được thực hiện trong giai đoạn quý I/2026, được ghi âm và gỡ băng để phân tích nội dung theo các chủ đề tương ứng với bốn cơ chế hành vi.
2.5. Dữ liệu thứ cấp
Dữ liệu thứ cấp gồm sáu nguồn: (1)-(3) giá giao dịch (CBRE, Savills), thu nhập bình quân (Tổng cục Thống kê) và bảng giá đất UBND thành phố Hà Nội dùng tính PIR và đo biến phụ thuộc; (4)-(6) báo cáo hạ tầng, dự án chậm triển khai (UBND TP Hà Nội) và Kiểm toán Nhà nước về đất đai dùng làm chỉ báo thứ cấp minh họa cho giả thuyết định hướng H5. Nghị quyết số 21-NQ/TW về xử lý đất bỏ hoang, đầu cơ được dùng làm khung tham chiếu khi diễn giải kết quả [3].
2.6. Quy trình phân tích dữ liệu định lượng
Dữ liệu định lượng được xử lý bằng phần mềm thống kê SPSS 27 theo năm bước: thống kê mô tả; kiểm định độ tin cậy (Cronbach's Alpha ≥ 0,6); phân tích nhân tố khám phá (EFA, Principal Axis Factoring, phép xoay Promax, AVE ≥ 0,5); tương quan Pearson; và hồi quy đa biến theo mô hình OLS: Y = β₀ + β₁·MN + β₂·IN + β₃·FM + β₄·TC + ε, trong đó giả thuyết từ H1-H4 được chấp nhận khi β dương và p < 0,05 (kiểm soát đa cộng tuyến qua VIF < 10).
Do giả thuyết H5 phản ánh mối quan hệ ở cấp địa bàn, nghiên cứu xây dựng bốn chỉ báo thứ cấp từ nguồn dữ liệu chính thức: đồng bộ hạ tầng (tỷ lệ dự án chưa hoàn thành hạ tầng kỹ thuật/xã hội, theo Sở Tài chính Hà Nội), khả năng tiếp cận nhà ở (giá nhà và tỷ lệ giá/thu nhập PIR, theo Bộ Xây dựng và các tổ chức quốc tế), tiến độ dự án có sử dụng đất (số dự án chậm triển khai, theo UBND TP. Hà Nội), và đất dự án bỏ trống (diện tích đất chậm đưa vào sử dụng, theo Kiểm toán Nhà nước).
3. KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
3.1. Đặc điểm mẫu nghiên cứu
Mẫu định lượng gồm 266 người mua và nhà đầu tư bất động sản tại Hà Nội. Về mục đích sở hữu, nhóm “để ở/tích lũy” chiếm tỷ lệ cao nhất (44,4%), tiếp đến là đầu tư ngắn hạn (30,1%) và đầu tư dài hạn (25,6%). Về đòn bẩy tài chính, chỉ 6,0% không sử dụng vốn vay; 37,2% vay từ 30-50% giá trị tài sản và 29,7% vay trên 50%, cho thấy mức độ phụ thuộc vào tín dụng cao. Về kinh nghiệm đầu tư, nhóm có kinh nghiệm từ 1-3 năm chiếm đa số (39,8%), người có kinh nghiệm trên 5 năm chỉ chiếm 15,8%, xác nhận sự hiện diện của nhà đầu tư F0 dễ bị tác động tâm lý. Hai phân khúc được tách riêng trong phân tích: đất nền (n = 131) và chung cư (n = 135).
3.2. Thực trạng giá cả tại thị trường bất động sản Hà Nội giai đoạn 2020-2025
Trong giai đoạn 2021-2025, giá chung cư tại Hà Nội tăng nhanh hơn đáng kể so với tốc độ tăng thu nhập. Theo CBRE [6], giá bán sơ cấp trung bình cuối năm 2021 đạt khoảng 36,25 triệu đồng/m²; riêng trong năm 2024, giá bán sơ cấp tăng 36% so với năm 2023, đạt khoảng 72 triệu đồng/m² vào quý IV/2024, đây là mức tăng theo năm cao nhất trong vòng 8 năm. Đến quý I/2025, giá bán sơ cấp trung bình toàn thị trường tiếp tục duy trì ở mức khoảng 75-79 triệu đồng/m².
Cơ cấu nguồn cung căn hộ có xu hướng nghiêng mạnh về phân khúc cao cấp: CBRE [6] ghi nhận hơn 75% nguồn cung mới quý III/2024 thuộc phân khúc cao cấp, trong khi thị trường gần như không còn căn hộ thương mại giá bình dân. Xu hướng này góp phần loại một phần người mua có thu nhập trung bình khỏi thị trường sơ cấp.
Diễn biến tăng giá cũng phần nào được phản ánh qua bảng giá đất điều chỉnh của UBND Thành phố Hà Nội theo Quyết định số 71/2024/QĐ-UBND ngày 20/12/2024, áp dụng từ 20/12/2024 đến hết 31/12/2025: tại Hoài Đức (đường Vạn Xuân, xã Kim Chung), giá đất đạt 53,4 triệu đồng/m²; tại Đông Anh (Quốc lộ 3, đường Cao Lỗ), giá đất đạt 46 triệu đồng/m², tăng gấp 3 lần so với bảng giá trước đó [17].
3.3. Chất lượng đo lường của thang đo
Kết quả kiểm định Cronbach's Alpha cho thấy tất cả thang đo đều đạt độ tin cậy cao: MN đạt α = 0,902; IN đạt α = 0,898; FM đạt α = 0,898; TC đạt α = 0,898; biến phụ thuộc Y đạt α = 0,857. Các hệ số tương quan biến-tổng của mọi biến quan sát đều lớn hơn 0,7, không có biến nhiễu nào cần loại bỏ. Kiểm định điều kiện chạy EFA cho kết quả hệ số KMO = 0,897 (> 0,8, đạt mức tốt) và kiểm định Bartlett có ý nghĩa thống kê (Approx. Chi-Square = 2.998,313; p = 0,000). Phân tích nhân tố khám phá tách chính xác 17 biến quan sát của bốn biến độc lập thành 4 nhân tố cốt lõi, với tải nhân tố của từng biến trên nhân tố tương ứng đều vượt ngưỡng 0,75, xác nhận giá trị phân biệt và hội tụ của các thang đo (xem Bảng 2).
Bảng 2. Tóm tắt kết quả phân tích nhân tố khám phá (Promax rotation)
|
Nhân tố |
Số biến quan sát |
Hệ số tải nhân tố (khoảng dao động) |
|
MN - Hiệu ứng mỏ neo |
5 |
0,756 - 0,809 |
|
IN - Bất xứng thông tin |
4 |
0,824 - 0,860 |
|
FM - Đám đông/FOMO |
4 |
0,827 - 0,851 |
|
TC - Kế toán tâm lý/Ảo giác tài chính |
4 |
0,800 - 0,884 |
(Nguồn: Kết quả phân tích thống kê)
Ma trận tương quan Pearson (tại Bảng 3) cho thấy, tất cả bốn biến độc lập đều có tương quan dương có ý nghĩa thống kê (p < 0,01) với biến phụ thuộc Y. Biến MN có tương quan mạnh nhất với Y (r = 0,658), phản ánh vai trò chi phối của hiệu ứng mỏ neo. Tiếp theo là FM (r = 0,556), IN (r = 0,525) và TC (r = 0,513). Đáng chú ý, tương quan IN × FM = 0,418 phù hợp với cơ chế lý thuyết: thông tin quy hoạch không chỉ trực tiếp đẩy kỳ vọng giá mà còn là nguồn gốc kích hoạt tâm lý đám đông.
Bảng 3. Ma trận tương quan Pearson
|
|
MN |
IN |
FM |
TC |
Y |
|
MN - Hiệu ứng mỏ neo |
1 |
0,399 |
0,381 |
0,539 |
0,658 |
|
IN - Bất xứng thông tin |
0,399 |
1 |
0,418 |
0,390 |
0,525 |
|
FM - Đám đông/FOMO |
0,381 |
0,418 |
1 |
0,149 |
0,556 |
|
TC - Kế toán tâm lý/Ảo giác tài chính |
0,539 |
0,390 |
0,149 |
1 |
0,513 |
|
Y - Nhận thức về sự tăng giá bất thường |
0,658 |
0,525 |
0,556 |
0,513 |
1 |
(Nguồn: Kết quả phân tích thống kê)
3.4. Kết quả kiểm định các cơ chế tăng giá bất thường (giả thuyết H1-H4)
Mô hình hồi quy đa biến được chạy cho ba mẫu song song: toàn mẫu (N = 266, R² = 0,647), phân khúc đất nền (n = 131, R² = 0,656) và phân khúc chung cư (n = 135, R² = 0,677). Bảng 4 trình bày hệ số hồi quy chuẩn hóa (β), hệ số B chưa chuẩn hóa và mức ý nghĩa thống kê kèm thứ hạng mức độ ảnh hưởng theo phân khúc.
Bảng 4. Kết quả hồi quy đa biến đối với toàn bộ mẫu và theo phân khúc
|
Biến số |
B |
β Toàn mẫu |
p |
B |
β Đất nền |
p |
B |
β Chung cư |
p |
|
Hằng số |
-0,062 |
- |
0,721 |
-0,106 |
- |
0,672 |
-0,053 |
- |
0,820 |
|
TC - Đòn bẩy tài chính |
0,301 |
0,316 |
0,000*** |
0,276 |
0,296 |
0,000*** |
0,355 |
0,363 |
0,000*** |
|
FM - Đám đông/FOMO |
0,277 |
0,289 |
0,000*** |
0,320 |
0,326 |
0,000*** |
0,228 |
0,242 |
0,000*** |
|
IN - Bất xứng thông tin |
0,286 |
0,287 |
0,000*** |
0,391 |
0,385 |
0,000*** |
0,187 |
0,191 |
0,001** |
|
MN - Hiệu ứng mỏ neo |
0,272 |
0,263 |
0,000*** |
0,168 |
0,157 |
0,035* |
0,353 |
0,353 |
0,000*** |
Ghi chú: *** p < 0,001; ** p < 0,01; * p < 0,05
(Nguồn: Kết quả phân tích thống kê)
Từ hệ số hồi quy chưa chuẩn hóa tại Bảng 4, ba phương trình hồi quy được xác lập như sau:
Toàn mẫu: Y = -0,062 + 0,272MN + 0,286IN + 0,277FM + 0,301TC + ε
Phân khúc đất nền: Y = -0,106 + 0,168MN + 0,391IN + 0,320FM + 0,276TC + ε
Phân khúc chung cư: Y = -0,053 + 0,353MN + 0,187IN + 0,228FM + 0,355TC + ε
Đáng chú ý, hằng số ở cả ba mô hình đều không có ý nghĩa thống kê (p > 0,05), cho thấy khi cả bốn cơ chế hành vi ở mức trung lập, nhận thức về tăng giá bất thường không bị lệch khỏi 0 một cách có hệ thống, bốn biến độc lập giải thích gần như toàn bộ phần phương sai có ý nghĩa của Y.
Mô hình toàn bộ mẫu đạt R² = 0,647, tức là bốn cơ chế hành vi cùng giải thích được 64,7% phương sai nhận thức về hiện tượng tăng giá bất thường. Tất cả bốn biến độc lập đều có hệ số β dương và có ý nghĩa thống kê (p < 0,01), cung cấp cơ sở để chấp nhận đồng thời cả bốn giả thuyết H1-H4.
Điều đáng lưu ý là, dù MN có tương quan đơn biến mạnh nhất với Y (r = 0,658), TC lại có hệ số hồi quy chuẩn hóa cao nhất trong mô hình đa biến (β = 0,316 so với 0,263 của MN). Điều này phản ánh mức độ cộng hưởng giữa hai cơ chế tại phân khúc chung cư, nơi mỏ neo giá sơ cấp (MN) và gói tài chính ẩn chi phí (TC) thường được chủ đầu tư triển khai đồng thời, khiến MN và TC có tương quan khá cao với nhau (r = 0,539, Bảng 3); qua đó một phần tác động đơn biến của MN lên Y được san sẻ cho TC khi cả hai được kiểm soát đồng thời trong mô hình hồi quy.
3.4.1. Cơ chế mỏ neo (H1)
Trong toàn mẫu, biến MN có β = 0,263 (p < 0,001). Khi phân tách theo phân khúc, MN đảo ngôi đáng kể: tại chung cư, β = 0,353 (p < 0,001, xếp thứ hai), trong khi tại đất nền, β = 0,157 (p = 0,035, xếp thứ tư). Bằng chứng định tính xác nhận đây là chiến lược có chủ đích: giá sơ cấp tích hợp “tâm lý kỳ vọng” và áp dụng chiến lược “giữ hàng tạo khan hiếm nguồn cung” để điều phối mặt bằng giá (Chủ đầu tư mã số 01). Tại đất nền, mỏ neo chủ yếu hoạt động theo cơ chế lan tỏa (spillover anchoring) từ các đại đô thị lân cận. Giả thuyết H1 được chấp nhận.
3.4.2. Cơ chế thông tin (H2)
Biến IN đạt β = 0,287 (p < 0,001) trong toàn mẫu, nhưng có sự phân hóa rõ rệt nhất trong tất cả bốn biến: tại đất nền IN là biến ảnh hưởng mạnh nhất (β = 0,385, xếp thứ nhất), trong khi tại chung cư IN tụt xuống vị trí thứ tư (β = 0,191). Tương quan IN × FM = 0,418 trong ma trận Pearson xác nhận thông tin quy hoạch không chỉ tác động trực tiếp mà còn là nguồn kích hoạt FOMO. Bằng chứng định tính xác nhận môi giới khai thác độ trễ quy hoạch tạo “vùng xám thông tin”, định giá theo triết lý “Giá trị giao dịch không chỉ nằm ở bản chất tài sản, mà nằm ở kỳ vọng mà người ta tin vào” (Môi giới mã số 02 và 11). Giả thuyết H2 được chấp nhận.
3.4.3. Cơ chế giao dịch (H3)
Biến FM đạt β = 0,289 (p < 0,001) trong toàn mẫu, xếp thứ hai. FM mạnh hơn đáng kể tại đất nền (β = 0,326, xếp thứ hai) so với chung cư (β = 0,242, xếp thứ ba). Bằng chứng định tính xác nhận FOMO là hiện tượng được tạo dựng có chủ đích: Môi giới mã số 06 tiết lộ việc “tổ chức xem đất với số lượng khách đông để tạo cảm giác cạnh tranh”, tạo hiệu ứng cạnh tranh tâm lý giữa người mua (Chủ đầu tư mã số 01, Môi giới mã số 06 và 09). Giả thuyết H3 được chấp nhận.
3.4.4. Cơ chế tài chính (H4)
Biến TC đạt β = 0,316 (p < 0,001) trong toàn mẫu và đứng đầu về mức độ ảnh hưởng tổng thể. Đặc biệt tại phân khúc chung cư, TC có β = 0,363 và là biến số ảnh hưởng mạnh nhất (xếp thứ nhất). Chủ đầu tư mã số 01 xác nhận ân hạn nợ gốc chỉ là cách “trì hoãn áp lực tài chính, tạo ảo giác dễ mua ở hiện tại nhưng dồn rủi ro về tương lai”, khi toàn bộ chi phí lãi suất đã được ẩn vào cấu trúc giá bán sơ cấp. Giả thuyết H4 được chấp nhận.
3.5. Áp lực đối với phát triển đô thị bền vững (giả thuyết H5)
Mối liên hệ giữa các cơ chế hành vi cá nhân (H1-H4) và áp lực đô thị bền vững (H5) không phải là quan hệ trực tiếp, mà vận hành qua một khâu trung gian: khi các cơ chế MN, IN, FM, TC tác động đồng thời trên diện rộng ở cấp độ nhà đầu tư cá nhân, chúng tạo ra biến động giá bất thường ở cấp thị trường (mục 3.2) và chính biến động giá ở cấp này mới trực tiếp gây áp lực lên hạ tầng, khả năng tiếp cận nhà ở và quản lý sử dụng đất tại khu vực.
Nghiên cứu thu thập được dữ liệu hiện có cho cả bốn biểu hiện của khái niệm UDM, minh họa cho giả thuyết định hướng H5. Khác với H1-H4 vốn được kiểm định bằng hồi quy đa biến trên dữ liệu khảo sát cá nhân (N = 266), các chỉ báo dưới đây mang tính so sánh mô tả giữa xu hướng giá và dữ liệu thứ cấp cấp thành phố/địa bàn, do khác đơn vị phân tích.
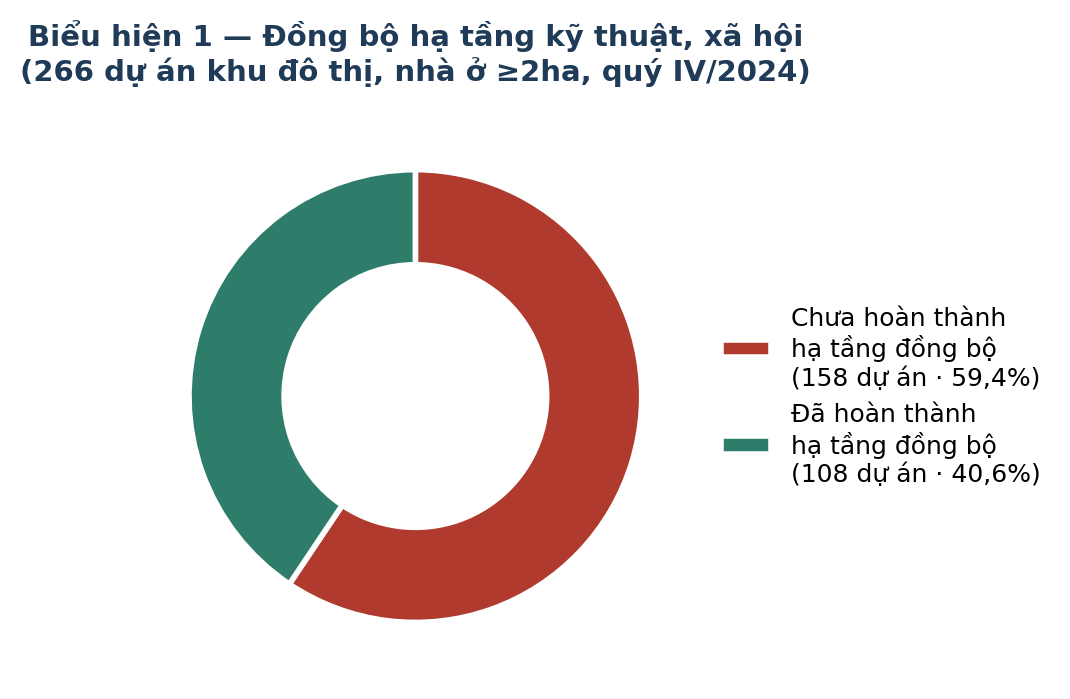
Tỷ lệ 59,4% dự án chưa hoàn thành hạ tầng đồng bộ cho thấy tốc độ đô thị hóa tại Hà Nội đang vượt trước năng lực đầu tư công.
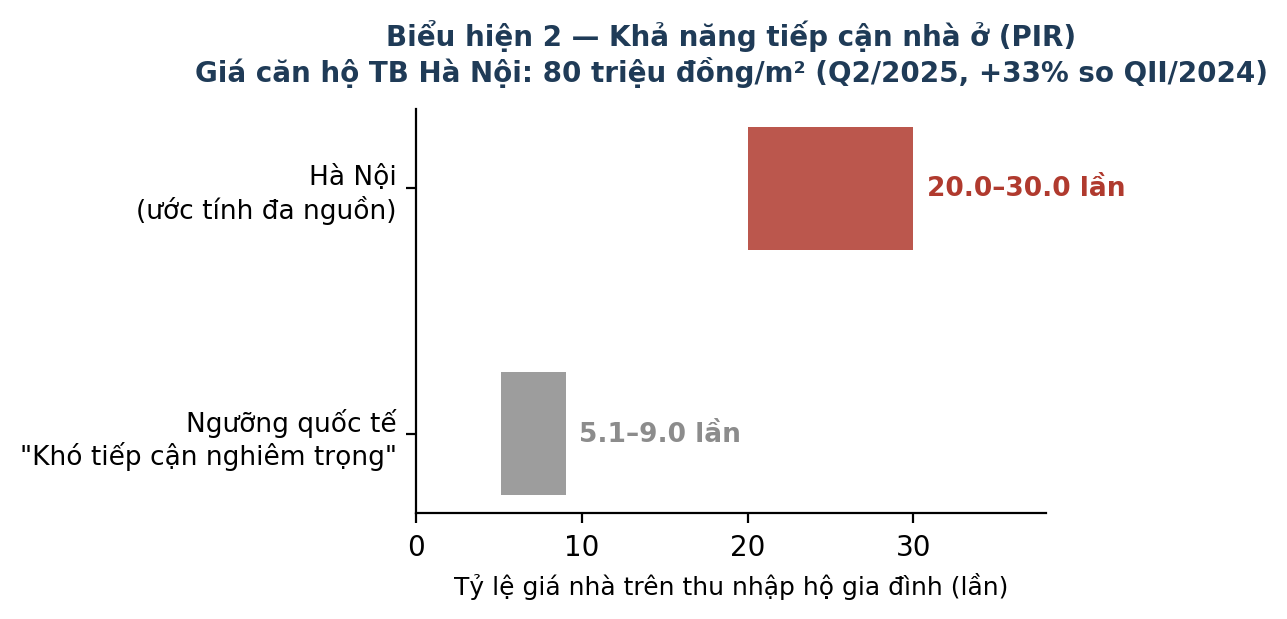
Đây là chỉ báo được đo trực tiếp quan hệ giá/thu nhập và khoảng cách với ngưỡng quốc tế cho thấy khả năng tiếp cận nhà ở tại Hà Nội đã ở mức báo động.
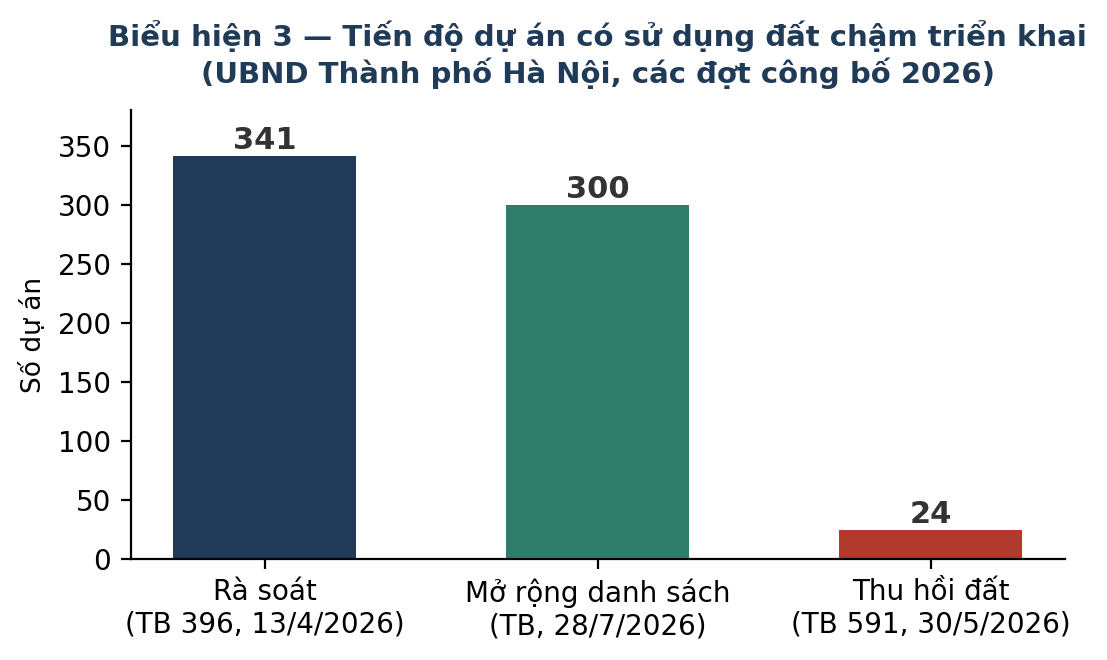
Số dự án liên tục được bổ sung qua các đợt rà soát của UBND Thành phố phản ánh quy mô của hiện tượng găm giữ đất chờ giá tăng, gắn gián tiếp với biến động giá qua cơ chế đầu cơ.
Biểu hiện thứ tư là đất dự án bỏ trống được trình bày trực tiếp bằng số liệu tính đến cuối năm 2024, với 211,99 ha tại 93 điểm đất dự án bỏ trống, chậm đưa vào sử dụng [9].
Xét tổng thể, cả bốn chỉ báo đều ở mức đáng lưu ý tại cùng giai đoạn thị trường bất động sản Hà Nội biến động mạnh, phù hợp với chiều hướng dự kiến của giả thuyết định hướng H5. Kết quả này mang tính minh họa, chưa đạt mức kiểm định thống kê suy diễn như giả thuyết H1-H4 do thiếu dữ liệu chuỗi thời gian đồng bộ theo địa bàn. Đây là hướng cần hoàn thiện trong nghiên cứu tiếp theo, đặc biệt nếu có thể xây dựng bộ dữ liệu bảng theo phường/xã qua nhiều năm cho cả bốn chỉ báo.
3.6. Thảo luận tổng hợp
Kết quả kiểm định đồng thuận cho thấy, cả bốn cơ chế hành vi (H1-H4) đều tác động thuận chiều, có ý nghĩa thống kê, giải thích 64,7% phương sai nhận thức về tăng giá bất thường, vượt trội hơn so với các mô hình kinh tế vĩ mô truyền thống; H5 được ủng hộ ở mức mô tả qua các chỉ báo thứ cấp. Phát hiện nổi bật nhất là sự hoán vị thứ hạng theo phân khúc, phản ánh hai dạng áp lực khác nhau đối với quản lý đô thị: tại chung cư, TC và MN chi phối (β = 0,363 và 0,353) là áp lực từ phía cung, khi chủ đầu tư đẩy nhanh bán hàng và thiết kế tài chính vượt trước năng lực hạ tầng, phản ánh đặc thù thị trường Việt Nam nơi tín dụng bất động sản phát triển nhanh; tại đất nền, IN và FM chi phối lại có thể liên hệ với các hành vi đầu cơ ngắn hạn như giao dịch lướt cọc dựa trên thông tin quy hoạch mập mờ, và gián tiếp góp phần vào hiện tượng găm giữ đất được ghi nhận ở cấp thành phố (mục 3.5), đúng cơ chế mà Nghị quyết số 21-NQ/TW đã chỉ ra cần khắc phục [3]. Kết quả minh họa cho H5, đặc biệt tỷ lệ 59,4% dự án chưa hoàn thành hạ tầng đồng bộ tại Hoài Đức, phù hợp với chiều hướng này, dù cần dữ liệu đồng bộ hơn để kiểm định trực tiếp trong nghiên cứu tiếp theo. Như vậy, kiểm soát hiệu quả biến động giá bất động sản không thể tách rời khỏi quản lý sử dụng đất và giám sát quy hoạch tại từng phân khúc.
Xét theo trình tự tác động, tại đất nền ven đô, chuỗi cơ chế vận hành theo thứ tự IN→FM→TC→MN: bất xứng thông tin quy hoạch (IN) khởi phát kỳ vọng giá, lan truyền qua mạng xã hội tạo tâm lý đám đông (FM), đòn bẩy tài chính tạo điều kiện gia nhập thị trường (TC), và mỏ neo giá lan tỏa từ các dự án lớn lân cận định khung mặt bằng giá (MN); chuỗi này vận hành phi tập trung, không cần một chủ thể đơn nhất điều phối. Tại chung cư dự án mới, chuỗi cơ chế đảo chiều thành TC→MN→FM→IN: chủ đầu tư thiết lập mỏ neo giá sơ cấp kết hợp gói tài chính ẩn chi phí (TC, MN), tổ chức sự kiện mở bán dàn dựng tâm lý FOMO (FM) và truyền thông kiểm soát kỳ vọng thị trường (IN); chuỗi này đòi hỏi sự phối hợp có hệ thống giữa chủ đầu tư, đơn vị phân phối và tổ chức tín dụng liên kết. Sự phân kỳ về trình tự và tính tập trung giữa hai phân khúc hàm ý các giải pháp can thiệp chính sách cần được thiết kế riêng biệt, nhắm đúng cơ chế khởi phát của từng phân khúc thay vì áp dụng đồng nhất.
4. KẾT LUẬN
Nghiên cứu xác nhận cả bốn cơ chế hành vi (H1-H4) đều tác động thuận chiều, có ý nghĩa thống kê đến biến động giá bất động sản tại Hà Nội (R² = 0,647), với sự hoán vị đáng chú ý theo phân khúc: ảo giác tài chính và hiệu ứng mỏ neo chi phối chung cư, trong khi bất xứng thông tin và FOMO chi phối đất nền ven đô. Giả thuyết H5 được minh họa nhất quán qua bốn chỉ báo thứ cấp về hạ tầng, khả năng tiếp cận nhà ở, tiến độ dự án và đất bỏ trống, cho thấy biến động giá có thể gắn liền với áp lực đối với phát triển đô thị bền vững.
Kết quả này gợi mở hàm ý bốn nhóm chính sách tương ứng bốn cơ chế, can thiệp vào bản chất hành vi thay vì chỉ kiểm soát kết quả về chỉ số giá. Đối với hiệu ứng mỏ neo tại phân khúc chung cư, cần có chính sách yêu cầu chủ đầu tư công khai cơ cấu giá và gắn tiến độ mở bán với tiến độ hạ tầng thực tế, hạn chế chiến lược neo giá cao bất thường ngay từ giai đoạn sơ cấp. Đối với bất xứng thông tin tại phân khúc đất nền, cần số hóa và công khai thông tin quy hoạch đến từng thửa đất, rút ngắn độ trễ công bố để thu hẹp dư địa cho tin đồn không chính thức. Đối với hành vi đám đông/FOMO tại phân khúc đất nền, cần kiểm soát chặt các giao dịch tạo thanh khoản giả và giao dịch ngắn hạn mang tính đầu cơ, có thể áp dụng thuế chuyển nhượng lũy tiến theo thời gian nắm giữ. Đối với ảo giác tài chính tại phân khúc chung cư, cần yêu cầu tổ chức tín dụng và chủ đầu tư minh bạch hóa toàn bộ chi phí vay trong suốt vòng đời khoản vay, không chỉ nêu mức ưu đãi ở giai đoạn đầu. Đây là một trong những nỗ lực đầu tiên kết nối kinh tế học hành vi với quản lý phát triển đô thị bền vững tại một thị trường bất động sản đô thị tiêu biểu như Hà Nội. Nghiên cứu còn một số hạn chế về tính đại diện của mẫu khảo sát, về mức độ minh họa mô tả của giả thuyết H5 do thiếu dữ liệu chuỗi thời gian đồng bộ theo địa bàn và về quy mô phỏng vấn định tính. Hướng nghiên cứu tiếp theo cần xây dựng bộ dữ liệu bảng theo phường/xã qua nhiều năm cho cả bốn chỉ báo UDM nhằm kiểm định H5 bằng phương pháp thống kê, đồng thời mở rộng mẫu khảo sát để tăng tính đại diện.
Lời cảm ơn: Nghiên cứu này được tài trợ bởi đề tài mã số TNK.26.13, của Trường Đại học Khoa học Tự nhiên, Đại học Quốc gia Hà Nội.
Phạm Sỹ Liêm1, Hoàng Thị Thúy1, Lê Xuân Ngọc1
1Trường Đại học Khoa học Tự nhiên - Đại học Quốc gia Hà Nội
(Nguồn: Bài đăng trên Tạp chí Môi trường sô 7/2026)
TÀI LIỆU THAM KHẢO
1. Akerlof, G.A. (1970). The market for "lemons": Quality uncertainty and the market mechanism. The Quarterly Journal of Economics, 84(3), 488-500.
2. Alonso, W. (1964). Location and Land Use: Toward a General Theory of Land Rent. Harvard University Press.
3. Ban Chấp hành Trung ương Đảng (2026). Nghị quyết số 21-NQ/TW ngày 28/7/2026 về quan điểm, định hướng sửa đổi Luật Đất đai và các luật có liên quan.
4. Bộ Xây dựng (2025). Thông cáo số 298/TC-BXD ngày 28/7/2025 về việc công bố thông tin về nhà ở và thị trường bất động sản quý II/2025.
5. Case, K.E. & Shiller, R.J. (2003). Is there a bubble in the housing market? Brookings Papers on Economic Activity, 2003(2), 299-342.
6. CBRE Việt Nam (2025). Hanoi Figures Q4 2024. CBRE Vietnam.
7. Hair, J.F., Black, W.C., Babin, B.J. & Anderson, R.E. (2010). Multivariate Data Analysis (7th ed.). Prentice Hall.
8. Kahneman, D. & Tversky, A. (1979). Prospect theory: An analysis of decision under risk. Econometrica, 47(2), 263-292.
9. Kiểm toán Nhà nước (2025). Báo cáo kiểm toán chuyên đề việc chấp hành các quy định của pháp luật về quản lý, sử dụng đất trên địa bàn TP. Hà Nội (giai đoạn 2021-2024).
10. Ngô Thanh Xuân & Nguyễn Hoàng Phượng Linh (2023), "Nghiên cứu về sự ảnh hưởng của các yếu tố kinh tế vĩ mô lên giá nhà ở tại Việt Nam", Tạp chí Xây dựng (5-2023), 123-127.
11. Quigley, J.M. (1999). Real estate prices and economic cycles. International Real Estate Review, 2(1), 1-20.
12. Rosen, S. (1974). Hedonic prices and implicit markets: Product differentiation in pure competition. Journal of Political Economy, 82(1), 34-55.
13. Savills Việt Nam (2025). Viet Nam Real Estate Market Report, Quý I/2025 và Quý III/2025. Savills.
14. Sở Tài chính Hà Nội (2025). Báo cáo rà soát tiến độ hoàn thiện hạ tầng các dự án khu đô thị, nhà ở đến quý IV/2024, dẫn theo Hà Nội Mới, "Hạ tầng các khu đô thị - Bao giờ mới hoàn thiện?", 6/5/2025.
15. Thaler, R.H. (1999). Mental accounting matters. Journal of Behavioral Decision Making, 12(3), 183-206.
16. Tversky, A. & Kahneman, D. (1974). Judgment under uncertainty: Heuristics and biases. Science, 185(4157), 1124-1131.
17. UBND TP. Hà Nội (2024). Quyết định số 71/2024/QĐ-UBND ngày 20/12/2024 về việc điều chỉnh, sửa đổi, bổ sung quy định và bảng giá các loại đất trên địa bàn TP. Hà Nội, áp dụng từ ngày 20/12/2024 đến hết ngày 31/12/2025.
18. UBND TP. Hà Nội (2026). Thông báo số 396/TB-UBND ngày 13/4/2026 và Thông báo số 591/TB-UBND ngày 30/5/2026 về việc rà soát, xử lý các dự án vốn ngoài ngân sách có sử dụng đất chậm triển khai trên địa bàn Thành phố.